Главное за месяц
Июль прошёл под двумя доминирующими сюжетами: топливный кризис внутри страны и нарастающая геополитическая нервозность вокруг Ормузского пролива. Первый ударил по наземной логистике, разогнав стоимость автодоставки из Китая на 15-25% за месяц, и сделал авиаплечо заметно конкурентоспособнее для срочных грузов. Второй погнал нефть от $70 до $83 за баррель за считанные дни, хотя топливный сбор на авиагрузе так и не среагировал - лаг в несколько недель сработал как буфер. Параллельно рынок переварил два регуляторных события с коротким горизонтом: обновление правил IATA по прямой авианакладной и приближение дедлайна 1 сентября по обязательному ЭДО в перевозках.
1. Топливный кризис: авто буксует, авиа держится
В первые дни июля вице-премьер Александр Новак признал дефицит топлива на отдельных АЗС. К середине месяца картина прояснилась: НПЗ были частично выведены из строя атаками, переработка в июне упала до 4,1 млн баррелей в сутки - минимума за несколько лет. 8 июля правительство распространило запрет на экспорт дизельного топлива на производителей нефтепродуктов (до 31 июля), а в последний день месяца запрет продлили до 31 января 2027 года. Параллельно власти расписали очерёдность поставок: первыми заправляются госструктуры, аграрии и ж/д, независимые АЗС - в конце очереди. Розничные цены отреагировали быстро: дизельное топливо за неделю к 6 июля подорожало на 3,35%.
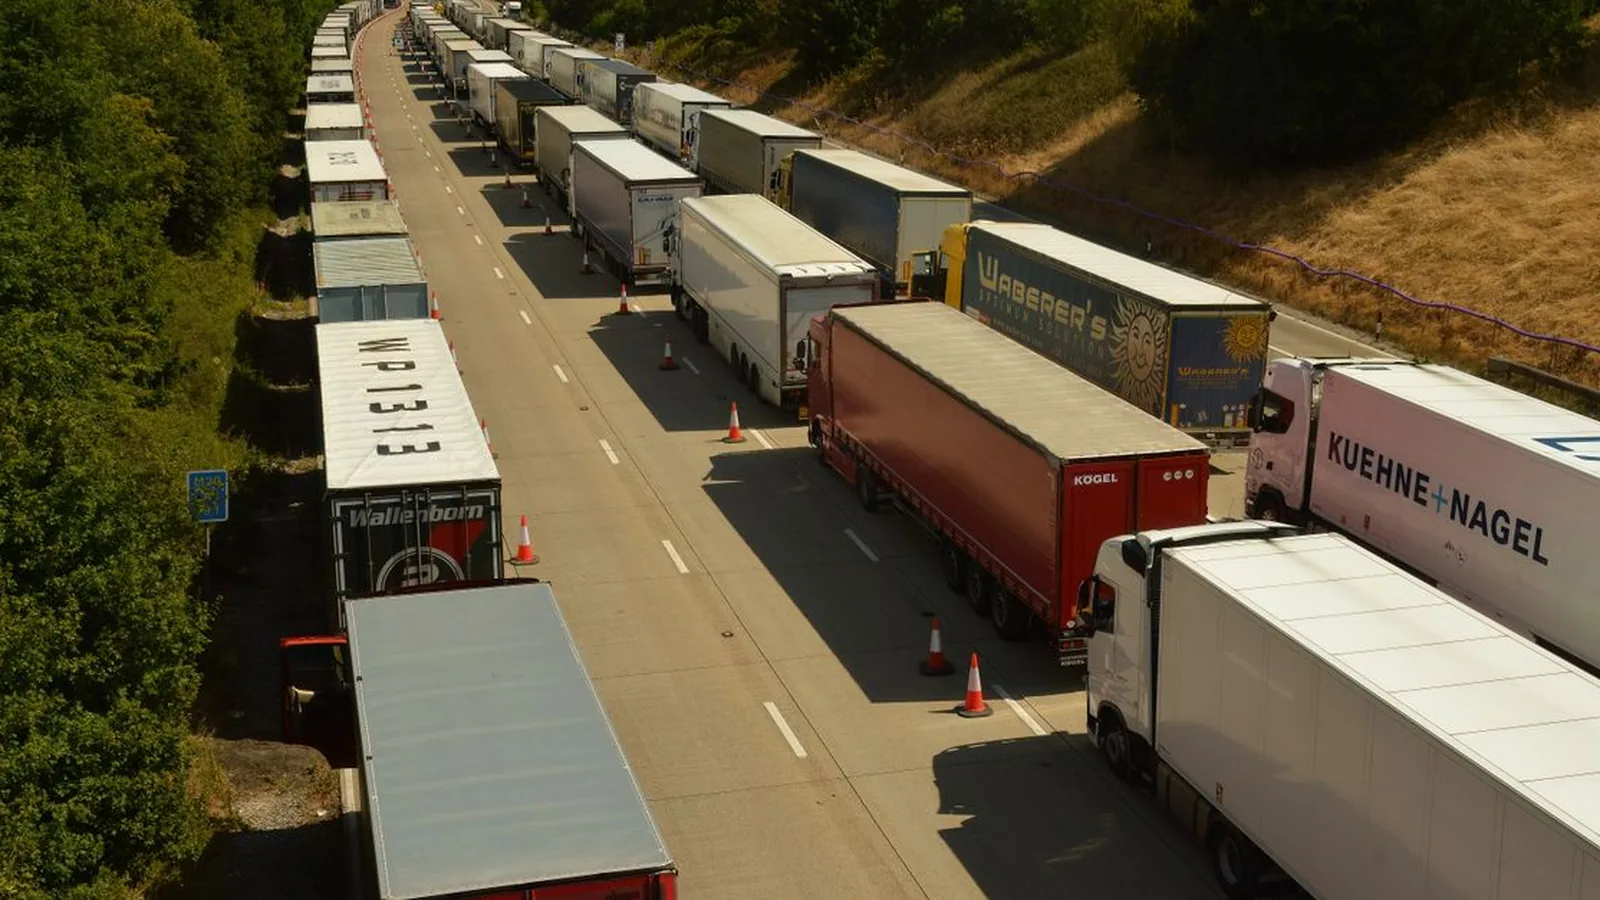
Прямой удар пришёлся на автологистику. Ставка Шанхай-Москва за месяц выросла с 730-750 тыс. рублей за машину до 1,05-1,1 млн рублей, доставка из Китая в целом прибавила 15-25% в зависимости от номенклатуры. Маркетплейсы начали пересматривать тарифы на наземную доставку. Ставки на автоперевозки в Беларусь, по оценкам участников рынка, могли вырасти в полтора раза.
Для авиаплеча ситуация выглядела иначе. Авиакеросин под экспортный запрет не попал, министр транспорта Андрей Никитин 8 июля подтвердил отсутствие дефицита авиатоплива. На наших отгрузках топливный сбор оставался стабильным весь месяц. При таком разрыве в ценовой динамике авиадоставка для срочных и дорогих грузов из Китая перестала быть дорогой экзотикой: разница с автоплечом сузилась, а срок доставки измеряется часами, а не неделями.
Что это значит для рынка: топливный кризис переформатировал конкурентный ландшафт в пользу авиаперевозки на китайском и мультимодальном направлениях. Компаниям с маршрутами авиа плюс авто стоит закладывать небольшой люфт по стоимости наземной части - автотариф ещё не стабилизировался.
2. ЭДО в перевозках: дедлайн 1 сентября становится реальным
С 1 сентября 2026 года электронная транспортная накладная (ЭТрН) становится обязательной для всей цепочки: отправитель, перевозчик, экспедитор, получатель. Под переход уходят транспортная накладная, заказ-заявка, авиационная грузовая накладная, ж/д накладные и экспедиторские документы. Для отрасли это означает конец бумажного AWB в авиации.
Мораторий на штрафы продлится до 1 марта 2027 года - первые шесть месяцев система работает в режиме обкатки. Но предупредительный период только кажется длинным: интеграция с ГИС ЭПД занимает недели, а не дни, и у небольших операторов без готового ЭДО лета фактически не осталось. Параллельно с 1 июля заработали СПОТ и национальная платформа «ГосЛог». Первые недели любой госплатформы - обкатка, а не жёсткий контроль. Бизнес уже просит доработать систему: в частности, ввести механизм точечной правки накладной без полного аннулирования (сейчас любая ошибка в поле требует переоформления).
С 3 августа дополнительно вступают новые правила таможенного досмотра: бумажный акт заменяется электронным, у декларанта 3 часа на подпись. Молчание приравнивается к согласию. Для ВЭД-агентов это означает, что «Личный кабинет» в момент оформления должен кто-то мониторить.
Что это значит для рынка: компании без электронного документооборота, не начавшие интеграцию с ГИС ЭПД до конца августа, в сентябре столкнутся с задержками на приёмке. Расходы на УКЭП и доработку 1С нужно считать уже сейчас: у ПЭК таких подписантов более 700 человек, у небольшого экспедитора их меньше, но затраты пропорционально ощутимее.
3. Нефть и геополитика: качели с задержкой
Июль дал несколько резких нефтяных скачков. В первые дни Brent опускалась ниже $71 - впервые с февраля, что создавало предпосылки для снижения топливного сбора. Затем в середине месяца на фоне обострения вокруг Ирана (срыв перемирия с США, атаки у Ормузского пролива) Brent рванула к $83 - рост более чем на 11% с начала июля. ОПЕК+ в августе наращивает добычу, что к концу месяца немного охладило котировки.
Для авиагруза важнее не дневные свечи, а то, как котировки транслируются в топливный сбор (MYC). Авиакомпании пересматривают его не по споту, а по циркулярам - с лагом в несколько недель. Cathay Pacific одной из первых объявила о повышении сбора с 1 августа на 41%, что стало индикатором для рынка. Аэрофлот зафиксировал рост расходов на топливо на 29,8% во втором квартале, но часть нагрузки компенсирует демпферный механизм - резких скачков тарифов это не вызвало.
Мировой грузопоток по данным IATA в июне прибавил 8,5% год к году, при этом глобальные ставки пошли вниз: Baltic Air Freight Index за неделю к 20 июля потерял 3,1%. Причина не в дешевизне топлива, а в слабом спросе на ряде направлений. AI-электроника поддерживает загрузку бортов, но e-commerce дал меньше объёма, чем ожидалось.
Что это значит для рынка: геополитический спайк нефти не равен немедленному пересмотру ставок, но устойчивый уровень выше $80 создаст давление на топливную составляющую ближе к осени. Китайские авиакомпании потеряли от $1,1 до $1,33 млрд на топливе за первое полугодие - по опыту 2022 года это означает рост грузовых тарифов на китайском направлении через квартал.
4. IATA DAWB: форвардеры переписывают страховки
С 1 июля вступила в силу обновлённая версия IATA Direct Air Waybill. Ключевое изменение: часть обязательств, которую традиционно нёс грузоотправитель, теперь может перейти на экспедитора. FIATA назвала реформу нарушением согласованной процедуры отраслевого пересмотра и выступила с жёсткой критикой. Юридические последствия пока оцениваются - единой практики нет.
Уже в первые недели проявился первый практический эффект: страховщики предупреждают, что действующие полисы форвардеров могли остаться под прежнюю модель ответственности, тогда как риск по прямой AWB уже перешёл на агентов. Пересмотр страхового покрытия - не плановая процедура, а срочная.
Что это значит для рынка: для агентов и форвардеров, оформляющих прямую AWB, это прямой сигнал сверить полис со страховщиком не дожидаясь финала спора IATA-FIATA. Рост стоимости страховых полисов вероятен и со временем может частично отразиться в сервисных сборах.
5. Карго-рынок: консолидация и новые маршруты
Июль принёс несколько структурных новостей. Ростех объявил о планах собрать в единый холдинг грузовую SkyGates, пассажирскую Red Wings, санитарную авиацию и лизинговую «Авиакапитал-Сервис» под управлением ИФК. На текущие слоты и тарифы SkyGates это не влияет - интеграция идёт кварталами, но вектор понятен.
Московский авиаузел консолидируется быстрее: Внуково выкупило 25% в ООО «Перспектива», контролирующем Домодедово, за 16,5 млрд рублей. По договорённости с ФАС тарифы Домодедово не будут расти более чем на 7% в год. Авиакомпании остаются на прежних местах, Домодедово 15 компаний присоединяет к себе в рамках реорганизации под общий с Шереметьево корпоративный контур.
ЕС включил Шереметьево в 21-й санкционный пакет. Аэропорт подтвердил: приёмка и обработка грузов идут штатно, работа ведётся по стандартам ИКАО и ИАТА. Санкции точечные - иностранный лизинг и страхование на международных рейсах, оснований срочно перебрасывать потоки через другие хабы нет.
По маршрутной сети: «Аврора» открыла прямой рейс Южно-Сахалинск-Шанхай (belly-ёмкость для ВЭД Дальний Восток-Китай без перегруза в SVO), Air Tanzania начала прямые рейсы из Дар-эс-Салама во Внуково (потенциал для грузов в Восточную Африку без стыковок через залив). Азербайджан анонсировал возможное возобновление прямых рейсов с Россией - дат пока нет, но belly-ёмкость на бакинском направлении может вернуться уже в этом году. Аэрофлот открыл грузовые тарифы на прямые рейсы в Астрахань, Самару, Новокузнецк и Екатеринбург.
Что это значит для рынка: рынок становится более консолидированным. Расширение маршрутной сети в Юго-Восточную Азию и Африку открывает новые каналы для грузов, которые раньше шли через стыковки. Для агентов на дальних направлениях - больше опций, для ценообразования - меньше монополии одного перевозчика.
6. Склады маркетплейсов: горит не только имущество
Серия атак на склады Wildberries стала отдельной темой месяца: за неделю WB лишился 444 тыс. кв. м складов (8% мощностей), пострадали Краснодар, Невинномысск и Электросталь - юг оказался изолирован в пик сезона. Ущерб недвижимости оценивается в 60 млрд рублей. Побочный эффект: ставки на страхование складов за полторы недели выросли вчетверо, часть страховщиков вовсе прекратила принимать новые риски по складской логистике.
Платформа отреагировала переводом продавцов на модель FBS и перемещением хранения в Сибирь и на Урал. Возможности быстро компенсировать потери ограничены: вакантность в Краснодарском крае составляет 1,6%, аренды практически нет. При этом общий рынок складской недвижимости за полгода сжался на 47% - маркетплейсы срезали спрос на склады вдвое.
Что это значит для рынка: для агентов с маркетплейсным трафиком ситуация меняет тактику: держать весь горячий сток в одном фулфилменте рискованно, страховку груза на входящем авиаплече теперь стоит оформлять превентивно. Авиаотправка под конкретный заказ без промежуточного складирования снижает страховую нагрузку и застрахованный период риска.
Тренды месяца
Самый устойчивый тренд июля - расслоение рынков: автологистика дорожает, авиация держится. Это не случайный всплеск, а структурный сдвиг, вызванный топливным кризисом. Для срочных и дорогих грузов разрыв в стоимости авто-авиа сокращается до уровня, когда скорость перестаёт быть роскошью.
Второй тренд - нарастание нормативной нагрузки при сжимающихся сроках адаптации. ЭТрН с 1 сентября, новые правила таможенного досмотра с 3 августа, второй этап навигационных пломб ЕАЭС с 31 июля (сами пломбы, правда, перенесли до 2028-го - Казахстан добился отсрочки). Рынок одновременно переживает несколько регуляторных переходов, и компании без цифровой инфраструктуры каждый раз оказываются в хвосте очереди.
Третий тренд - AI-электроника как единственный устойчивый драйвер мирового авиакарго. TSMC повысил прогноз выручки и подтвердил высокий спрос до конца десятилетия. Чипы и серверное железо заняли место e-commerce в загрузке бортов на тихоокеанских маршрутах, и аналитики предупреждают: возможен ранний осенний пик в сентябре, а не в октябре-ноябре.
Что ждём в августе
Главный вопрос - насколько топливный сбор откликнется на июльское подорожание нефти. Cathay Pacific уже объявила повышение с 1 августа; ждём тарифных циркуляров от других азиатских перевозчиков. На направлении Китай-Москва это отразится через 2-4 недели после выхода документов.
Второй ориентир - 1 сентября. До дедлайна по ЭТрН меньше месяца. Кто не начал интеграцию с ГИС ЭПД - август последнее спокойное окно для подключения без авральной доплаты подрядчику.
Третье: осенний пик e-commerce приближается. Бронирования россиян в Китай на август-октябрь выросли на 93% год к году. Больше рейсов - больше belly-ёмкости, но и больше конкуренции за слоты на пиковых датах. Если пик придёт раньше обычного из-за AI-электроники, свободные ёмкости могут исчезнуть уже в сентябре.
Что делать бизнесу
-
Проверьте статус ЭДО прямо сейчас. Если процессы ещё на бумаге - назначьте ответственного за подключение к ГИС ЭПД до конца августа. С 3 августа на подпись электронного акта досмотра даётся 3 часа: «Личный кабинет» нужно мониторить в режиме реального времени.
-
Пересчитайте экономику авиа против авто на китайском направлении. При росте автотарифа на 15-25% за месяц авиаплечо для срочных и дорогих грузов может оказаться дешевле суммарных потерь от задержки - особенно если груз скоропортящийся или идёт под заказ маркетплейса.
-
Проверьте страховку экспедиторской ответственности. Новые правила IATA DAWB с 1 июля расширили зону ответственности форвардера по прямой AWB. Если полис не обновлялся с начала года - сверьте покрытие со страховщиком до первых спорных отправок.
-
Не закладывайте резкое снижение топливного сбора в осенние бюджеты. Аэрофлот показал рост топливных расходов на 29,8% во 2 квартале. Давление на тарифы к осени будет нарастать, демпфер сглаживает, но не убирает его полностью.
-
Бронируйте ёмкости на октябрь-ноябрь заранее. Анализ Flexport показывает, что осенний пик по AI-электронике может прийти раньше обычного. На направлении Китай-Москва слоты дорожают при приближении к дате вылета - фиксируйте ёмкости, пока рынок в июле ещё мягкий.